

Od 2026 r. Krajowy System e-Faktur (KSeF) stanie się obowiązkowy. Poniżej sygnalizujemy wybrane zagadnienia z tym związane.
- Co to jest KSeF?
Krajowy System e-Faktur (KSeF) jest systemem teleinformatycznym służącym w szczególności do:
- wystawiania, otrzymywania, dostępu, przechowywania faktur ustrukturyzowanych oraz
- nadawania lub odbierania uprawnień do korzystania z KSeF.
KSeF przydziela automatycznie unikatowy numer identyfikacyjny każdej wystawionej fakturze.
Aby rozpocząć korzystanie z KSeF, należy uwierzytelnić się w systemie. Uwierzytelnić się może przedsiębiorca albo osoba lub podmiot wskazany przez przedsiębiorcę. Przepisy wykonawcze określają możliwe metody uwierzytelnienia się w systemie (np. za pomocą Podpisu Zaufanego, podpisu kwalifikowanego lub pieczęci kwalifikowanej).
- Terminy
Obowiązek wystawiania faktur w KSeF zgodnie z procedowanym aktualnie projektem ustawy KSeF 2.0 nastąpi od:
- 02.2026 r. dla przedsiębiorców, u których wartość sprzedaży (wraz z kwotą podatku) przekroczyła w 2024 r. 200 mln zł,
- 04.2026 r. dla pozostałych przedsiębiorców.
Wszystkie faktury w transakcjach B2B pomiędzy podatnikami VAT zarejestrowanymi w Polsce będą wysyłane i odbierane wyłącznie przez KSeF. Wystawianie faktur VAT za pośrednictwem KSeF będzie w Polsce jedyną dopuszczalną formą fakturowania. A to oznacza, że wszyscy podatnicy VAT (czynni i zwolnieni) będą musieli wystawiać faktury ustrukturyzowane, czyli w formacie xml zgodnym ze strukturą logiczną e-Faktury FA(2) opublikowaną w Centralnym Repozytorium Wzorów Dokumentów Elektronicznych (CRWDE) na platformie ePUAP.
WAŻNE:
Ministerstwo Finansów planuje od listopada 2025 r. udostępnić testową wersję Aplikacji Podatnika KSeF 2.0, by wszyscy przedsiębiorcy mogli poznać rozwiązania i funkcjonalności systemu.
- Numer KSeF a numer faktury
Numer KSeF to unikatowy numer, który identyfikuje fakturę w Krajowym Systemie e-Faktur (KSeF). Jest nadawany automatycznie przez system po prawidłowym wysłaniu e-faktury do środowiska teleinformatycznego. Numer ten zwracany jest w UPO (Urzędowym Poświadczeniu Odbioru) i sam w sobie nie stanowi elementu pliku xml.
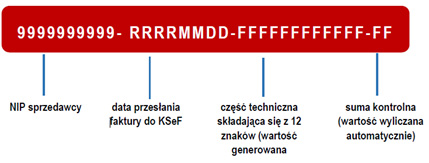
Ale numer w systemie KSeF nie będzie tożsamy z numerem faktury. Co również istotne, KSeF nie narzuca formatu numeru faktury. Oznacza to, że podatnicy będą stosować w zakresie numeracji faktur zasadę, o której mowa w art. 106e ustawy o podatku od towarów i usług, który przewiduje, że faktura powinna zawierać kolejny numer nadany w ramach jednej lub więcej serii, który w sposób jednoznaczny identyfikuje fakturę.
WAŻNE:
Numer w KSeF nie będzie zatem numerem faktury. Czyli podatnicy będą mogli nadal stosować dotychczasowy sposób numeracji faktur. Ważne jednak, aby numeracja pozostała ciągła, jednoznaczna i spójna – zgodnie z przepisami ustawy o podatku od towarów i usług.
- Faktura z załącznikiem
Jak informuje Ministerstwo Finansów, od 01.02.2026 r. zostanie wprowadzona dodatkowa funkcjonalność, polegająca na umożliwieniu przesyłania do KSeF faktur z załącznikiem. Przesyłanie faktury z załącznikiem do KSeF nie będzie obowiązkowe. Załącznik stanowić będzie integralną część faktury. Będą mogły się w nim znaleźć obligatoryjne elementy faktury, przewidziane w art. 106e ust. 1 ustawy o podatku od towarów i usług, oraz dane ściśle z nimi związane. W załączniku nie będzie można zamieszczać informacji marketingowych. Przy czym faktura ustrukturyzowana jest przesyłana w postaci pliku xml, a załącznik będzie jej elementem (dodatkowym węzłem struktury FA). W związku z powyższym nie jest możliwe przesłanie załącznika do KSeF w innej postaci niż plik xml, np. w formie pliku pdf. Czyli do KSeF nie będą przyjmowane pliki w postaci nieustrukturyzowanej, np. pdf lub jpg – tego typu załączniki (pdf, jpg itp.) będą mogły być przekazywane nadal poza tym systemem.
WAŻNE:
Funkcjonalność przesyłania faktury z załącznikiem będzie dostępna po złożeniu przez podatnika odpowiedniego zgłoszenia w usłudze e-Urząd Skarbowy. Zgłoszenia te podatnicy będą mogli składać od 01.01.2026 r.
Artykuł dostępny w języku angielskim
Artykuł dostępny w języku niemieckim
Inne z tej kategorii

Przychód w przypadku wyłudzenia towaru
Naczelny Sąd Administracyjny, w wyroku z 26 czerwca 2026 r. (sygn. II FSK 838/25), zajmował się problemem sprowadzającym się do pytania, czy przedsiębiorca, który padł ofiarą oszustwa i stracił towar, musi zapłacić podatek dochodowy?Zdaniem NSA, czynność faktyczna,...

Moment powstania obowiązku podatkowego w VAT w przypadku usług
Dyrektor Krajowej Informacji Skarbowej w interpretacji indywidualnej z dnia 31.07.2026 r. (znak: 0114-KDIP4-3.4012.555.2022.9.DG) potwierdził, iż usługa, na gruncie VAT, z tytułu wykonywania usług ciągłych, których wynagrodzenie zależy od subiektywnej oceny nabywcy,...

Amortyzacja po leasingu
Naczelny Sąd Administracyjny potwierdził, w wyroku z 25.06.2026 r., stanowisko organów podatkowych, że podatnik nie ma możliwości zastosowania indywidualnej stawki amortyzacyjnej, gdy środek trwały przed nabyciem był wykorzystywany zarówno przez podatnika, jak i...