

Ab 2026 wird das Nationale System für die elektronische Rechnungsstellung (KSeF) verpflichtend eingeführt. Nachfolgend geben wir einen Hinweis auf ausgewählte Fragen in diesem Zusammenhang.
- Was ist das KSeF?
Das nationale System für elektronische Rechnungen (KSeF) ist ein IKT-System, das insbesondere Folgendes ermöglicht
- die Ausstellung, den Empfang, den Zugriff und die Speicherung strukturierter Rechnungen sowie
- die Erteilung oder den Entzug von Nutzungsrechten für das KSeF.
KSeF weist jeder ausgestellten Rechnung automatisch eine eindeutige Identifikationsnummer zu.
Um das KSeF nutzen zu können, muss man sich im System authentifizieren. Die Authentifizierung kann durch den Unternehmer oder eine von ihm benannte Person oder Einrichtung erfolgen. In den Durchführungsbestimmungen werden die möglichen Methoden der Authentifizierung im System festgelegt (z. B. mit einer vertrauenswürdigen Signatur, einer qualifizierten Signatur oder einem qualifizierten Siegel).
- Fristen
Die Verpflichtung zur Rechnungsstellung in KSeF nach dem im Verfahren befindlichen Gesetzentwurf KSeF 2.0 erfolgt ab:
- 02.2026 für Unternehmer, deren Verkaufswert (einschließlich des Steuerbetrags) im Jahr 2024 übersteigt. 200 Millionen PLN,
- 04.2026 für andere Unternehmer.
Alle Rechnungen bei B2B-Transaktionen zwischen in Polen registrierten Steuerpflichtigen werden ausschließlich über KSeF versandt und empfangen. Die Ausstellung von Rechnungen für Mehrwertsteuerzwecke über KSeF wird die einzig zulässige Form der Rechnungsstellung in Polen sein. Das bedeutet, dass alle Steuerpflichtigen (aktive und steuerbefreite) strukturierte Rechnungen ausstellen müssen. Strukturiert, d. h. im Xml-Format, das der logischen Struktur der elektronischen FA(2)-Rechnung entspricht, die im Zentralen Speicher für elektronische Musterdokumente (CRWDE) auf der ePUAP-Plattform veröffentlicht wurde.
WICHTIG:
Das Finanzministerium plant, ab November 2025 eine Testversion der KSeF 2.0 Taxpayer Application zur Verfügung zu stellen, damit sich alle Unternehmer mit den Lösungen und Funktionalitäten des Systems vertraut machen können.
- KSef-Nummer vs. Rechnungsnummer
Die KSeF-Nummer ist eine eindeutige Nummer, die die Rechnung im nationalen elektronischen Rechnungssystem (KSeF) identifiziert. Sie wird vom System automatisch zugewiesen, wenn eine elektronische Rechnung korrekt an die IKT-Umgebung gesendet wird. Diese Nummer wird im UPO (Official Receipt Advice) zurückgegeben und ist selbst nicht Teil der xml-Datei.
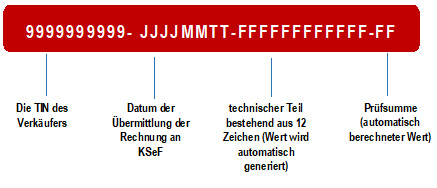
Die Nummer im KSeF-System wird jedoch nicht mit der Rechnungsnummer identisch sein. Wichtig ist auch, dass das KSeF das Format der Rechnungsnummer nicht vorschreibt. Das bedeutet, dass die Steuerpflichtigen bei der Rechnungsnummerierung den Grundsatz gemäß Artikel 106e des Mehrwertsteuergesetzes anwenden, der besagt, dass die Rechnung eine fortlaufende Nummer enthalten muss, die innerhalb einer oder mehrerer Serien vergeben wird und die Rechnung eindeutig identifiziert.
WICHTIG:
Die Nummer im KSeF wird also nicht die Rechnungsnummer sein. Das heißt, die Steuerpflichtigen können die Rechnungen weiterhin auf die bisherige Weise nummerieren. Wichtig ist jedoch, dass die Nummerierung fortlaufend, eindeutig und einheitlich bleibt – gemäß den Bestimmungen des Mehrwertsteuergesetzes.
- Rechnung mit Anhang
Nach Angaben des Finanzministeriums wird ab dem 1.02.2026 eine zusätzliche Funktion eingeführt, die es ermöglicht, Rechnungen mit einem Anhang an KSeF zu senden. Die Übermittlung einer Rechnung mit Anlage an KSeF ist nicht zwingend erforderlich. Die Anlage wird ein integraler Bestandteil der Rechnung sein. Sie kann die in Artikel 106e Absatz 1 des Mehrwertsteuergesetzes vorgesehenen obligatorischen Bestandteile einer Rechnung sowie damit eng verbundene Daten enthalten. Marketinginformationen sind im Anhang nicht zulässig. Die strukturierte Rechnung wird als xml-Datei übermittelt, und der Anhang ist ein Element dieser Datei (ein zusätzlicher Knoten in der FA-Struktur). Daher ist es nicht möglich, den Anhang in einer anderen Form als xml, z. B. einer pdf-Datei, an KSeF zu senden. Das heißt, dass unstrukturierte Dateien, d. h. pdf oder jpg, nicht in KSeF akzeptiert werden – diese Arten von Anhängen (pdf, jpg usw.) können weiterhin außerhalb dieses Systems übermittelt werden.
WICHTIG:
Die Funktion, eine Rechnung mit einem Anhang zu versenden, wird erst dann verfügbar sein, wenn der Steuerpflichtige eine entsprechende Meldung im Dienst e-Fiscal Office gemacht hat. Diese Mitteilungen werden den Steuerpflichtigen ab dem 1.01.2026 zur Verfügung stehen.
ANDERE IN DIESER KATEGORIE

Meldung von Steuergestaltungen nach den Änderungen
Am 9. Juni 2026 unterzeichnete der Präsident das Gesetz vom 29. Mai 2026 zur Änderung des Gesetzes – Steuerordnung – sowie einiger anderer Gesetze (Link zum Gesetz: https://orka.sejm.gov.pl/opinie10.nsf/nazwa/2287_u/$file/2287_u. pdf).Das Gesetz sieht unter anderem...

Cash-Pooling und Quellensteuer
Der Oberste Verwaltungsgerichtshof (NSA) befasste sich in seinem Urteil vom 17.12.2025 (II FSK 471/23) mit der Frage der Ermittlung der Bemessungsgrundlage für die Quellensteuer auf Zinsforderungen im Zusammenhang mit der Teilnahme an einem Cash-Pooling-System.Der...
Änderungen in der Kommunikation mit den Finanzämtern
E-Zustellungen: Die ePUAP-Plattform hört auf, der Hauptkommunikationskanal zu sein. Sie wurde durch E-Zustellungen ersetzt. Dies bedeutet, dass ab dem 01.01.2026 Schreiben, die über ePUAP an Steuerbehörden und KAS-Behörden übermittelt werden, sowie Schreiben, die von...